반응형
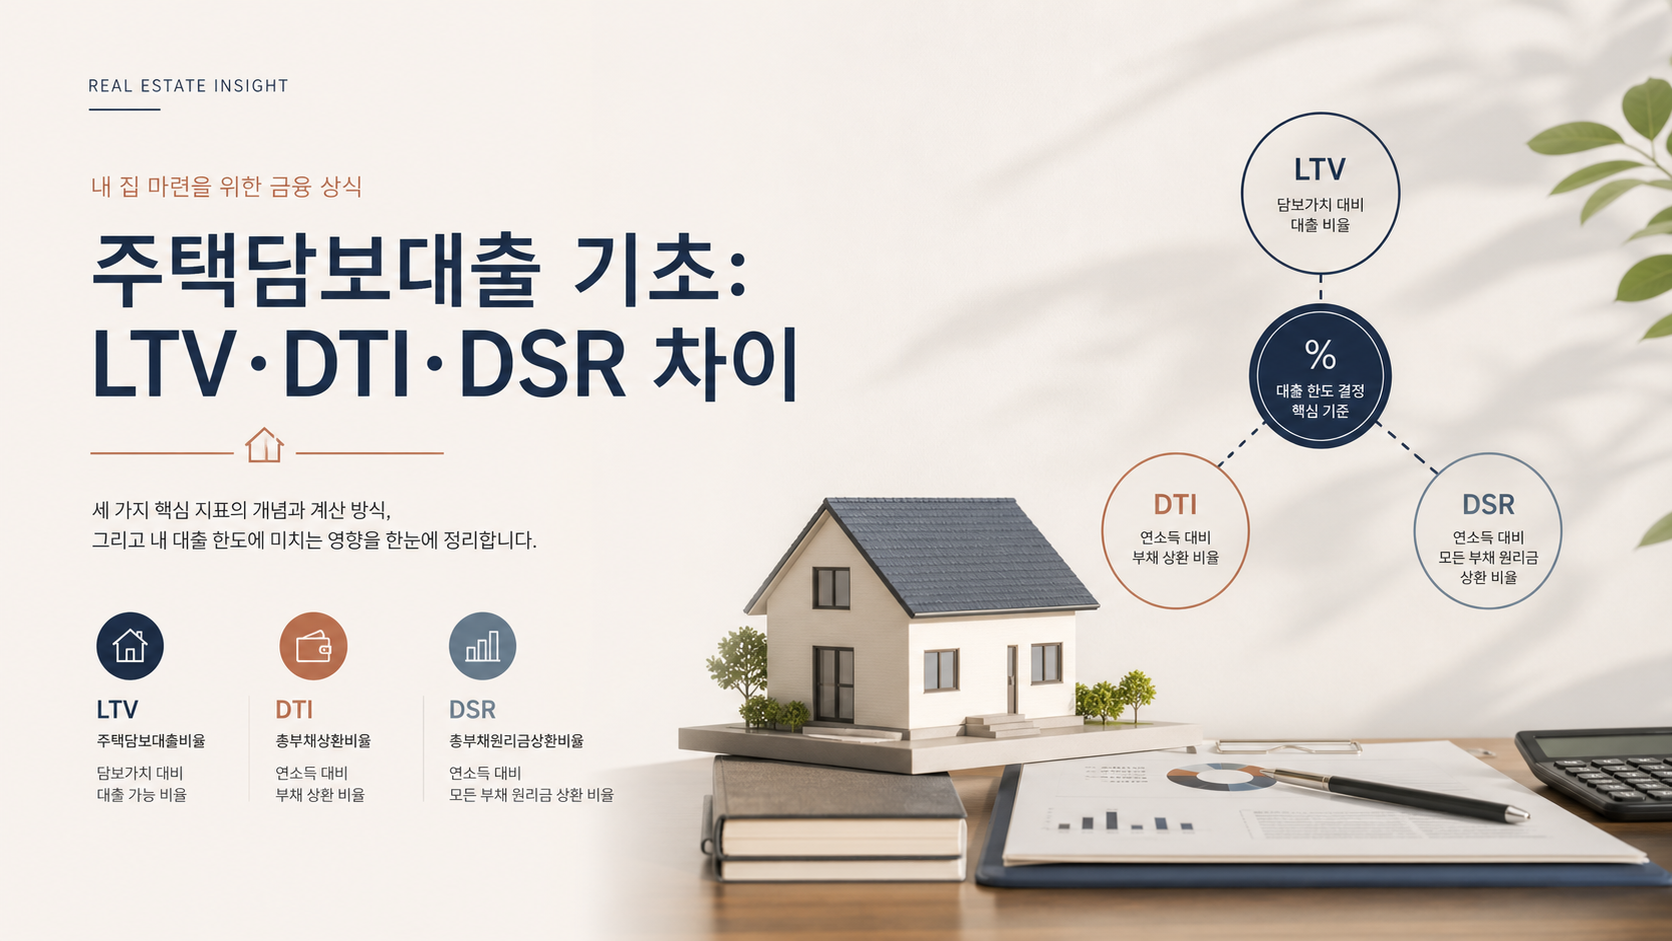
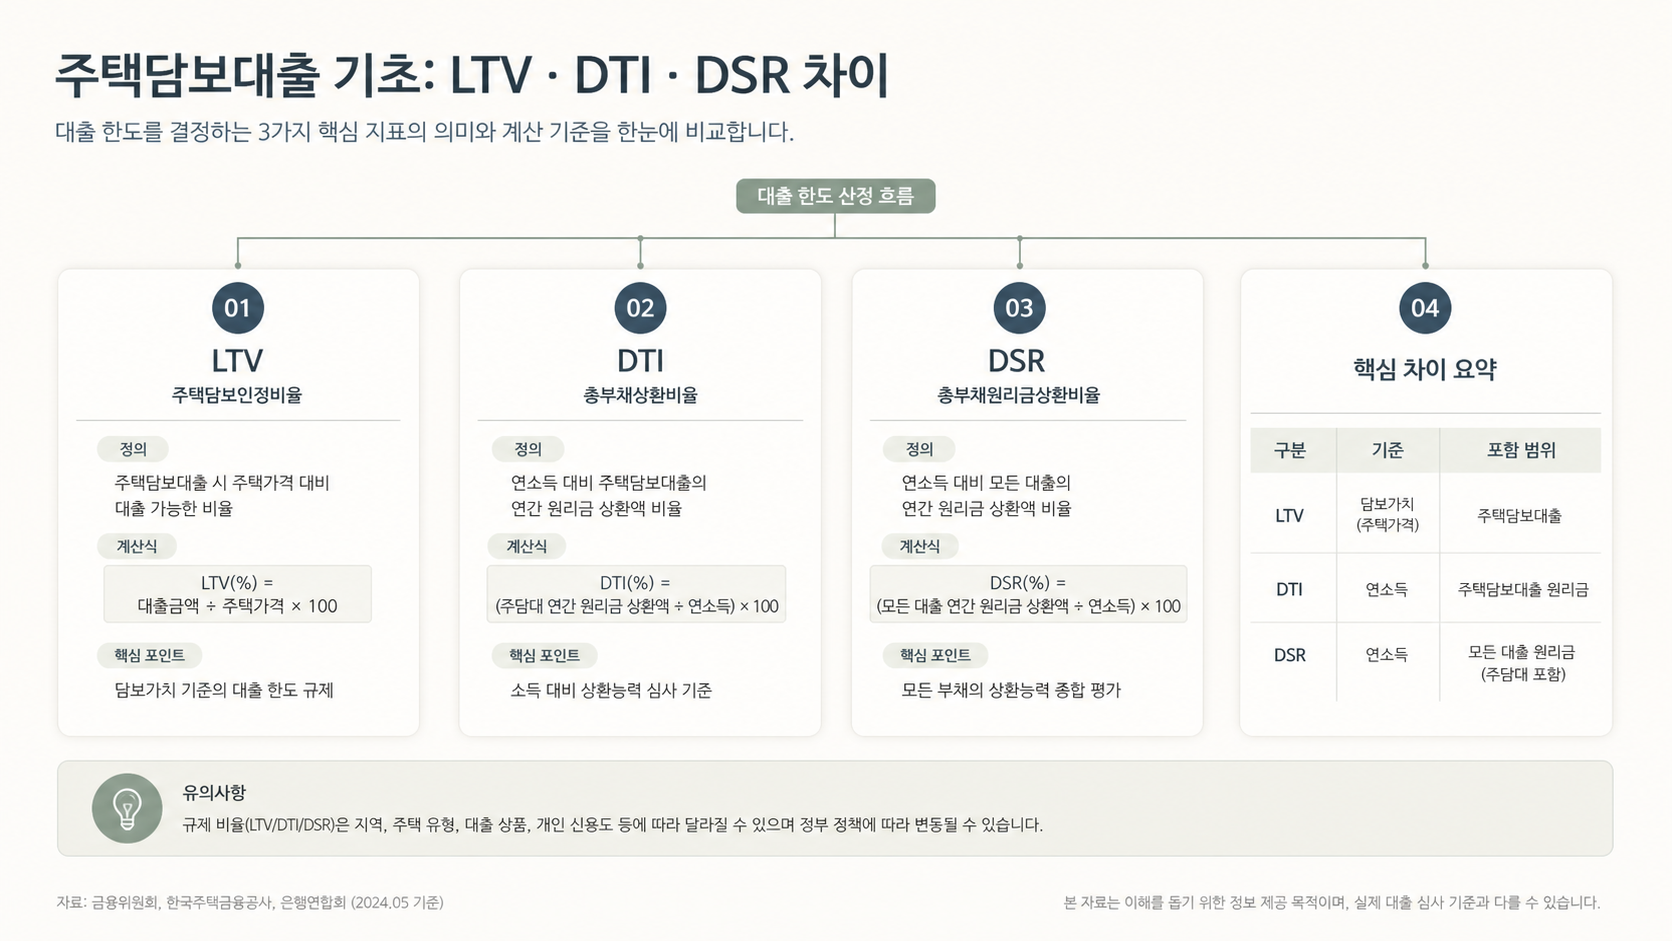
주택담보대출 기초: LTV·DTI·DSR 차이는 계약이나 투자 결정을 하기 전에 반드시 구조부터 이해해야 하는 주제입니다. 담보가치와 소득·부채를 기준으로 한 LTV·DTI·DSR의 역할, 규제와 금융회사 심사가 다른 이유. 세부 기준은 거래 시점과 개인 조건에 따라 달라질 수 있으므로 공식 자료와 개별 서류를 함께 확인하세요.
1. 기본 개념
LTV을 먼저 확인합니다. 용어가 비슷해도 적용 대상과 계산 기준이 다를 수 있어 명칭만 보고 판단하면 안 됩니다.
2. 비교할 요소
DTI과 DSR을 함께 비교합니다. 금액만 보지 말고 권리, 일정, 책임, 추가 비용을 같은 표에 적으면 판단 오류를 줄일 수 있습니다.
| 확인 단계 | 실행 항목 |
|---|---|
| 공식 조회 | 법령·공공 시스템의 최신 기준 확인 |
| 서류 대조 | 주소·소유자·면적·금액·기준일 일치 여부 |
| 비용 계산 | 세금·대출이자·중개·관리·수선비 반영 |
| 최종 확인 | 계약 직전 최신 자료 재열람 |
3. 놓치기 쉬운 부분
개별 심사은 최종 결과를 크게 바꿀 수 있습니다. 온라인 계산기나 중개 설명은 참고자료로 사용하고, 실제 계약서·공고문·고지서의 기준을 우선하세요.
4. 실전 체크리스트
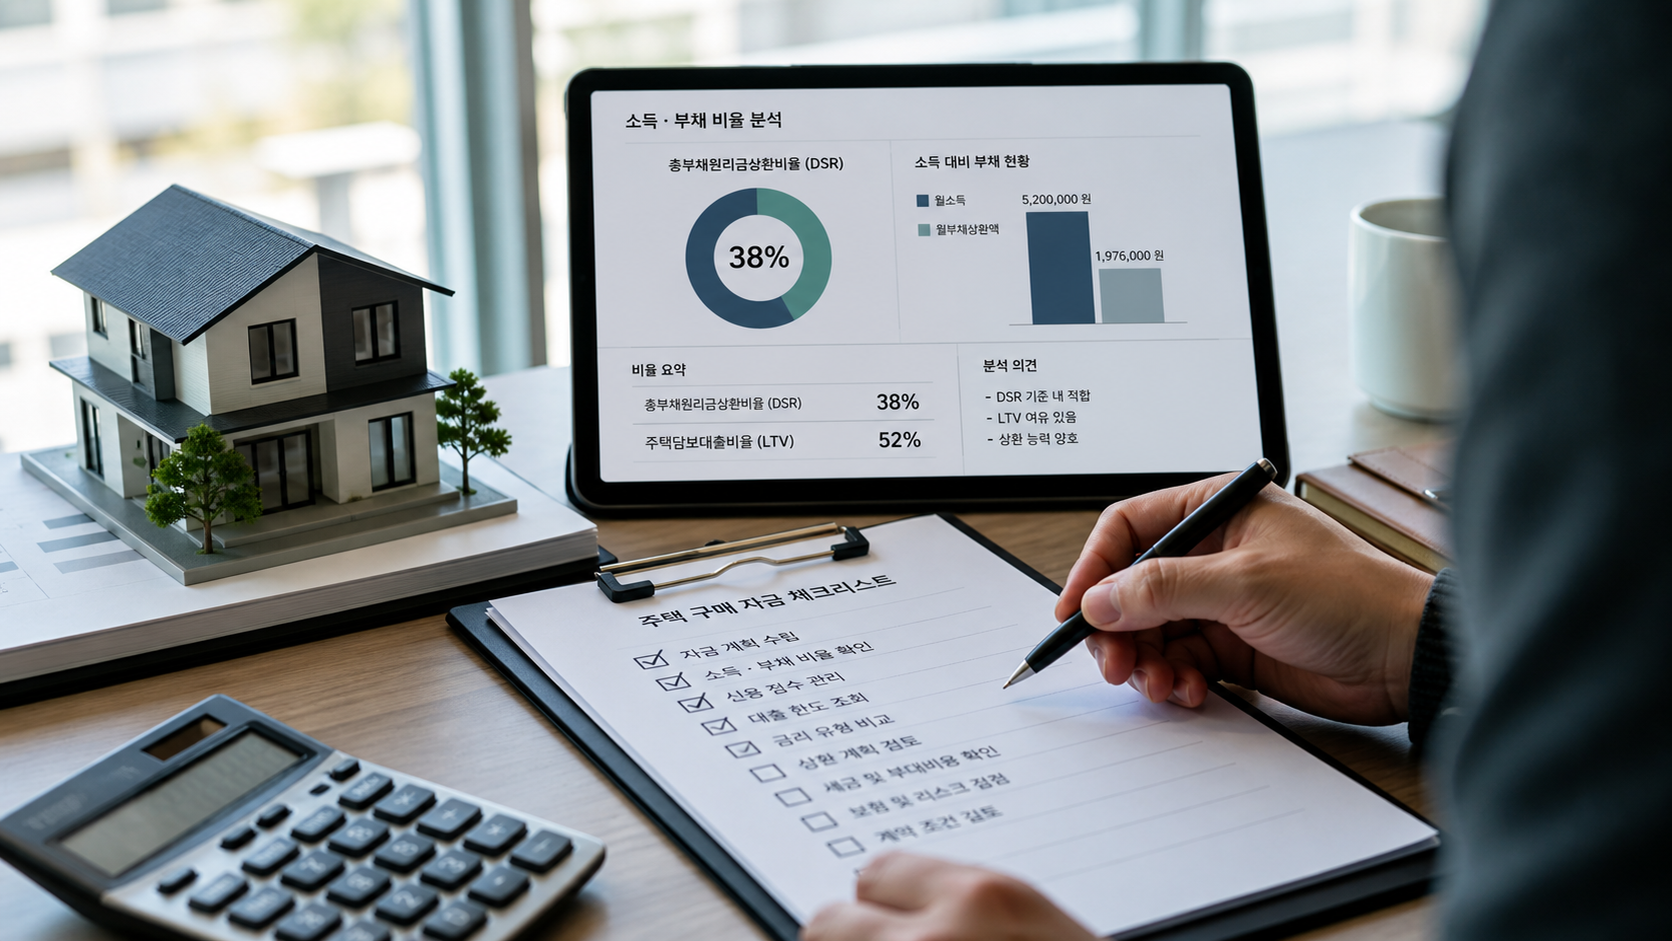
- 대상 부동산과 거래 형태를 정확히 구분합니다.
- 공식 자료의 기준일과 적용 조건을 적습니다.
- 본인 자금과 대출, 세금을 보수적으로 계산합니다.
- 불확실한 내용은 특약과 확인설명서에 남깁니다.
- 계약·신고·납부 기한을 달력에 기록합니다.
자주 묻는 질문(FAQ)
Q1. 온라인 계산 결과가 확정 금액인가요?
아닙니다. 입력 조건과 최신 규정에 따라 달라지므로 담당기관이나 전문가에게 재확인해야 합니다.
Q2. 계약 당일에만 확인하면 되나요?
권리와 상태가 바뀔 수 있으므로 계약 전과 잔금 직전에 다시 확인하는 것이 안전합니다.
Q3. 부동산마다 같은 기준이 적용되나요?
주택 유형, 지역, 가격, 보유 주택 수, 거래 목적에 따라 달라질 수 있습니다.
공식 확인처
2026년 8월 22일 기준의 기초 안내입니다. 실제 거래 전 최신 법령과 개별 조건을 확인하세요.
반응형


댓글